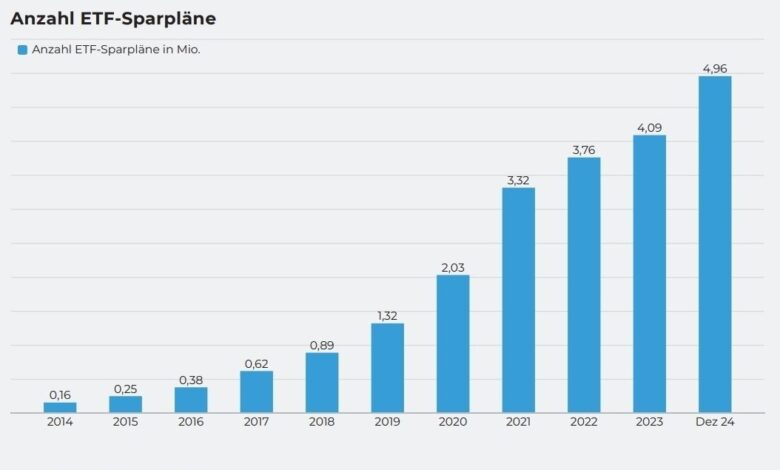
Ein ETF-Sparplan ist für viele Deutsche der einfachste Einstieg in die Geldanlage: Jeden Monat fließt automatisch ein fester Betrag in einen börsengehandelten Indexfonds – ohne dass man sich um einzelne Aktien kümmern muss. Kein Wunder, dass die Zahl der ETF-Sparpläne in Deutschland stark gewachsen ist: Ende 2024 lag sie bei rund 4,96 Millionen. Doch was genau steckt hinter dem Begriff, wie funktioniert so ein Sparplan – und für wen lohnt er sich?
Was ist ein ETF-Sparplan?
Ein ETF-Sparplan kombiniert zwei Dinge: einen Sparplan und einen ETF. Der Sparplan sorgt dafür, dass in einem festen Rhythmus – meist monatlich – automatisch investiert wird. Der ETF bestimmt, worin das Geld angelegt wird.
ETF steht für „Exchange Traded Fund“, also einen börsengehandelten Indexfonds. Ein ETF bildet einen Index nach, zum Beispiel den DAX mit 30 großen deutschen Aktien oder den MSCI World mit rund 1.300 Unternehmen aus Industrieländern. Steigt der Index, steigt auch der ETF – fällt er, fällt der ETF ebenfalls. Der große Vorteil: Mit einem einzigen ETF investieren Sie breit gestreut in hunderte oder tausende Unternehmen, statt auf einzelne Aktien zu setzen.
Wie funktioniert ein ETF-Sparplan Schritt für Schritt?
Der Ablauf ist immer gleich – und bewusst simpel gehalten:
- Depot eröffnen: Um ETF-Anteile zu kaufen, brauchen Sie ein Wertpapierdepot – meist bei einer Direktbank oder einem Online-Broker.
- ETF wählen: Entscheiden Sie sich für einen oder mehrere ETFs, zum Beispiel einen breit gestreuten Welt-ETF.
- Sparrate und Rhythmus festlegen: Sie bestimmen, wie viel Geld monatlich investiert wird. Viele Broker bieten Sparpläne schon ab 1 Euro an.
- Automatisch investieren lassen: Zum festgelegten Termin wird die Sparrate vom Referenzkonto abgebucht und in ETF-Anteile investiert – Monat für Monat, ohne dass Sie etwas tun müssen.
Die Sparrate lässt sich bei den meisten Anbietern jederzeit anpassen, pausieren oder beenden. Es gibt keine Haltefrist: Sie können Ihre Anteile grundsätzlich jederzeit verkaufen.
Der Cost-Average-Effekt: Warum Regelmäßigkeit hilft
Ein ETF-Sparplan kauft automatisch zu unterschiedlichen Kursen: Sind die Kurse niedrig, erhalten Sie für Ihre Sparrate mehr Anteile; sind sie hoch, weniger. Über die Zeit ergibt sich so ein Durchschnittspreis – der sogenannte Cost-Average-Effekt (Durchschnittskosteneffekt). Er nimmt Ihnen die schwierigste Entscheidung ab: den „richtigen“ Zeitpunkt zum Einstieg. Niemand weiß, ob die Kurse morgen steigen oder fallen – mit einem Sparplan investieren Sie einfach weiter.
Dazu kommt der Zinseszinseffekt: Werden Erträge wieder angelegt – bei thesaurierenden ETFs geschieht das automatisch –, wächst das Depot mit der Zeit immer schneller. Eine Modellrechnung zeigt die Hebelwirkung: Wer 30 Jahre lang monatlich 200 Euro in einen breiten Welt-ETF investiert und eine durchschnittliche Rendite von rund 7 Prozent pro Jahr unterstellt, zahlt 72.000 Euro ein – am Ende könnten daraus rund 240.000 Euro werden. Wichtig: Das ist eine vereinfachte Rechnung und keine Garantie. Die Börse schwankt, und Verluste sind jederzeit möglich.
Was kostet ein ETF-Sparplan?
Die Kosten sind vergleichsweise niedrig – aber nicht null:
- Laufende Fondskosten (TER): Breite Welt-ETFs kosten oft nur 0,07 bis 0,25 Prozent pro Jahr. Aktiv gemanagte Fonds sind meist deutlich teurer.
- Ordergebühren: Viele Broker bieten ETF-Sparpläne kostenlos an; andere berechnen einen pauschalen Betrag oder eine prozentuale Gebühr pro Ausführung.
- Spread: Beim Kauf zahlen Sie indirekt die Differenz zwischen Kauf- und Verkaufskurs – bei großen, liquiden ETFs ist sie minimal.
Achten Sie vor allem auf die Gesamtkosten über viele Jahre: Auch kleine Gebühren schmälern die Rendite, wenn sie sich über Jahrzehnte summieren.
Thesaurierend oder ausschüttend – was ist besser?
Bei thesaurierenden ETFs werden Dividenden und Zinsen automatisch wieder angelegt – ideal, wenn Sie langfristig Vermögen aufbauen wollen, ohne sich zu kümmern. Bei ausschüttenden ETFs erhalten Sie die Erträge auf Ihr Konto ausgezahlt – praktisch, wenn Sie regelmäßige Einnahmen wünschen. Beachten Sie: Kapitalerträge sind steuerpflichtig, aber pro Person bleiben bis zu 1.000 Euro im Jahr steuerfrei – der sogenannte Sparerpauschbetrag. Wie Sie ihn mit einem Freistellungsauftrag sichern, erklären wir hier.
Worauf Sie vor dem Start achten sollten
- Nur Geld investieren, das Sie lange nicht brauchen: Ein ETF-Sparplan ist eine langfristige Anlage. Wer das Geld in ein oder zwei Jahren braucht, sollte es lieber auf einem Tagesgeldkonto parken.
- Breit streuen statt wetten: Ein Welt-ETF ist für den Anfang meist sinnvoller als ein einzelner Branchen- oder Länder-ETF.
- Ruhe bewahren: Kurseinbrüche gehören dazu. Wer in der Krise verkauft, macht Verluste endgültig – wer durchhält, hat historisch meist profitiert.
- Notgroschen zuerst: Bevor Sie investieren, sollte eine eiserne Reserve für Notfälle stehen – sonst müssen Sie womöglich in einem schlechten Moment verkaufen.
Dieser Artikel erklärt die Grundlagen und ersetzt keine individuelle Anlageberatung. Wer unsicher ist, sollte sich unabhängig beraten lassen.
Häufige Fragen
Wie viel Geld brauche ich für einen ETF-Sparplan?
Bei vielen Brokern geht es schon ab 1 Euro im Monat los. Entscheidend ist nicht die Höhe, sondern dass Sie regelmäßig und langfristig dabeibleiben.
Kann ich einen ETF-Sparplan jederzeit kündigen?
Ja. Sparpläne lassen sich in der Regel jederzeit anpassen, pausieren oder beenden, und die Anteile können verkauft werden. Es gibt keine feste Laufzeit.
Was ist der Unterschied zu einer Einmalanlage?
Bei einer Einmalanlage investieren Sie einen größeren Betrag auf einmal. Beim Sparplan verteilen Sie den Einstieg über viele Zeitpunkte – und nutzen so den Durchschnittskosteneffekt.
Sind ETF-Sparpläne risikolos?
Nein. ETFs schwanken mit den Börsen, und Verluste sind möglich. Das Risiko sinkt aber mit breiter Streuung und langem Anlagehorizont.
Brauche ich einen ETF-Sparplan oder reicht ein Tagesgeldkonto?
Das hängt vom Ziel ab: Tagesgeld ist sicher und jederzeit verfügbar, bringt aber kaum Rendite. Ein ETF-Sparplan bietet langfristig höhere Ertragschancen – bei höherem Risiko.